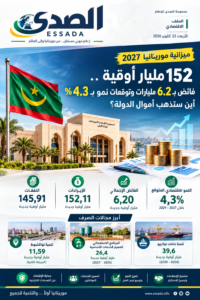
ميزانية موريتانيا 2027 بلغت : 152 مليار أوقية.. فائض بـ6.2 مليارات وتوقعات نمو بـ4.3%(قراءة تحليلية)
 تقرير تحليلي اقتصادي | الصدى – قسم التقارير
تفتح مصادقة مجلس الوزراء على مشروع قانون المالية لسنة 2027 نقاشاً اقتصادياً يتجاوز حجم الإيرادات والنفقات إلى طبيعة التوازنات التي يقوم عليها الاقتصاد الموريتاني، ومدى قدرة الدولة على الجمع بين الانضباط المالي وتمويل التنمية وتحسين الخدمات الأساسية.
فالمشروع يحدد الإيرادات الكلية والمنح بـ152.11 مليار أوقية جديدة، مقابل نفقات كلية وقروض صافية تبلغ 145.91 مليار أوقية، بما ينتج فائضاً إجمالياً قدره 6.20 مليارات أوقية جديدة. غير أن قراءة هذه الأرقام تتطلب التمييز بين الفائض الإجمالي والرصيد الأولي المستثني للإيرادات الاستخراجية، وفحص مدى واقعية فرضيات النمو، وقدرة الموارد المتاحة على تغطية الالتزامات الاستثمارية والاجتماعية.
وتبرز أهمية الميزانية الجديدة في اعتماد قاعدة مالية تربط سقف الإنفاق بهدف ضبط الرصيد الأولي غير الاستخراجي، في محاولة للحد من تقلبات الإيرادات المرتبطة بالموارد الطبيعية وتعزيز قدرة المالية العامة على مواجهة الصدمات الخارجية.
أولاً: ماذا تقول الأرقام؟ فائض في الميزانية وعجز في الرصيد الأولي
المؤشرات الرئيسية لمشروع ميزانية 2027
الإيرادات والمنح :
152.11 مليار أوقية جديدة
النفقات والقروض الصافية:
145.91 مليار أوقية جديدة
الفائض الإجمالي المعلن :
6.20 مليار أوقية جديدة
النمو الحقيقي المتوقع في 2027 :
0.5% وفق فرضيات المشروع
الفائض إلى إجمالي الإيرادات
4.1%
(القيم بالمليار من الأوقية الجديدة، وفق الأرقام الواردة في بيان مجلس الوزراء.)
من الناحية الحسابية، تتجاوز الإيرادات والمنح النفقات والقروض الصافية بنحو 4.1% من إجمالي الإيرادات، وهو ما يوفر هامشاً مالياً إيجابياً على مستوى الرصيد الإجمالي المعلن.
لكن المؤشر الأهم في بنية المشروع هو الرصيد الأولي غير الاستخراجي، بما في ذلك المنح، الذي يتوقع البيان أن يبلغ سالب 21.03 مليار أوقية جديدة، مقابل سالب 22.18 ملياراً في 2026.
وهذا يعني تحسناً متوقعاً بنحو 1.15 مليار أوقية، مع انخفاض العجز من 4% إلى 3.5% من الناتج المحلي الإجمالي، وفق تقديرات المشروع.
ولا يوجد تناقض حسابي بالضرورة بين الفائض الإجمالي والعجز الأولي غير الاستخراجي؛ فالمؤشران يقيسان جوانب مختلفة من المالية العامة. لكنهما يطرحان سؤالاً مهماً: إلى أي مدى تستطيع الدولة الحفاظ على توازنها المالي إذا تراجعت الإيرادات الاستخراجية أو المنح الخارجية؟
ثانياً: مقارنة بميزانية 2026.. تحسن مالي لا يكفي وحده للحكم
يقدم البيان مقارنة مباشرة بين عامي 2026 و2027 في الرصيد الأولي غير الاستخراجي، لكنه لا يورد أرقام الميزانية السابقة الإجمالية، ولا تفاصيل تغير الإيرادات والنفقات بنداً بنداً. لذلك لا يمكن الجزم بأن الميزانية الجديدة أكبر أو أصغر من سابقتها، أو تحديد معدل نموها السنوي بدقة، اعتماداً على هذه المعطيات وحدها.
| المؤشر | 2026 | 2027 |
|---|---|---|
| الرصيد الأولي غير الاستخراجي شاملاً المنح | -22.18 مليار | -21.03 مليار |
| النسبة إلى الناتج المحلي | -4.0% | -3.5% |
| النمو الحقيقي | — | 0.5% وفق المشروع |
تتمثل نقطة القوة هنا في الاتجاه المعلن نحو خفض العجز الأولي غير الاستخراجي، وإدخال سقف مالي مرتبط بقاعدة ميزانوية محددة. أما نقطة التحفظ، فهي أن التحسن المالي لا يكشف وحده عن جودة الإنفاق، ولا عن حجم الموارد الموجهة فعلياً إلى الصحة والتعليم والتشغيل والخدمات الأساسية.
كذلك، فإن توقع نمو حقيقي قدره 0.5% في 2027 يستدعي التوضيح، خصوصاً أن البيان يتوقع نمواً متوسطاً يبلغ 4.3% خلال الفترة 2027–2029. ويحتاج هذا الفارق إلى تفسير من خلال الفرضيات القطاعية، وتوقيت دخول المشروعات الكبرى حيز الإنتاج، وتطور الاستثمار والصادرات.
ثالثاً: أين ستصرف الأموال؟ الاستثمارات الكبرى في الواجهة
يعرض البيان ثلاثة برامج رئيسية تعكس توجه الحكومة نحو البنية التحتية والتنمية المحلية وتوسيع الخدمات الأساسية.
برنامج تنمية نواكشوط – المرحلة الثانية
11.59 مليار أوقية
يركز على تنمية العاصمة، مع أهمية تقييم أثر الإنفاق على البنية التحتية الحضرية والنقل والخدمات وجودة الحياة.
البرنامج الاستعجالي لتعميم الخدمات الأساسية
26.4 مليار أوقية
غلاف مخصص للفترة 2025–2027، يستهدف توسيع النفاذ إلى الخدمات الأساسية ودعم التنمية المحلية. وهو مبلغ تراكمي لعدة سنوات، وليس اعتماداً سنوياً كاملاً لميزانية 2027.
برنامج تنمية داخلت نواذيبو 2026–2029
39.6 مليار أوقية
يشمل الميناء العميق ومعالجة المياه المستعملة والمياه والصرف الصحي والطرق والنقل والتحديث الحضري، بما يدعم البيئة الإنتاجية والاستثمارية للولاية.
وتظهر تفاصيل برنامج نواذيبو أن نحو 25.44 مليار أوقية مخصصة للبنى التحتية الداعمة للقطاعات الإنتاجية، و4.63 مليارات للمياه والصرف الصحي، و3.06 مليارات للطرق والنقل، و3.03 مليارات للتحديث الحضري.
وتشير هذه الأرقام إلى أولوية واضحة للاستثمار في البنية التحتية. غير أن الأغلفة المالية المعلنة تغطي فترات زمنية مختلفة، وقد تتداخل بعض البرامج في نطاقها أو مصادر تمويلها؛ لذلك لا يصح جمعها واعتبار الناتج إجمالي إنفاق سنة 2027، ولا احتساب نسبتها إلى الميزانية السنوية باعتبارها اعتمادات منفذة بالكامل خلال عام واحد.
رابعاً: هل تتناسب الإيرادات مع التكاليف؟
على المستوى الإجمالي، تبدو الإيرادات المقدرة كافية لتغطية النفقات المعلنة، مع فائض يبلغ 6.2 مليارات أوقية جديدة. لكن تقييم الاستدامة المالية يحتاج إلى معلومات غير متاحة في البيان، أهمها:
تركيبة الإيرادات: حصة الضرائب والرسوم والإيرادات الاستخراجية والمنح، ومدى قابلية كل منها للتحقق.
تركيبة النفقات: الرواتب، والتحويلات الاجتماعية، والدعم، وخدمة الدين، والنفقات التشغيلية، والاستثمارات الرأسمالية.
مصادر تمويل المشاريع: ما يمول من الخزينة، وما يعتمد على القروض والمنح الخارجية، وما قد يترتب عليه من التزامات مستقبلية.
مستوى التنفيذ: الفارق بين الاعتمادات المرصودة والمبالغ المصروفة فعلياً، ومدى اكتمال المشاريع في آجالها المحددة.
ومن دون هذه التفاصيل، لا يمكن تحديد ما إذا كان الفائض ناتجاً عن تحسن مستدام في الإيرادات، أو عن افتراضات متحفظة في الإنفاق، أو عن عوامل أخرى في بنية الحسابات المالية.
خامساً: مواطن القوة ومخاطر العجز
نقاط القوة
اعتماد قاعدة ميزانوية تهدف إلى الحد من التوسع في الإنفاق غير المتوافق مع الموارد المستدامة.
توقع خفض العجز الأولي غير الاستخراجي إلى 3.5% من الناتج المحلي.
تخصيص أغلفة كبيرة للبنية التحتية والخدمات الأساسية والتنمية المحلية.
وجود آليات حماية معلنة، تشمل وسادة سيولة في حساب الخزينة بالصندوق لدى البنك المركزي، والمساهمة في الصندوق الوطني لعائدات النفط.
نقاط المخاطر
احتمال ارتفاع أسعار الطاقة واستمرار التوترات الإقليمية، بما يزيد تكاليف الاستيراد والدعم.
تراجع أسعار الذهب أو حدوث اضطراب في إنتاج الغاز، بما قد يضغط على الإيرادات.
انخفاض المنح والتمويلات الميسرة، أو تأخر تنفيذ المشاريع الاستثمارية.
الفجوة بين النمو الحقيقي المتوقع في 2027، البالغ 0.5%، ومتوسط النمو المقدر للفترة 2027–2029، البالغ 4.3%، وهي فجوة تحتاج إلى تفسير اقتصادي مفصل.
كما أن وجود احتياطي سيولة أو صندوق لعائدات النفط يوفر أدوات لمواجهة الصدمات، لكنه لا يلغي أثرها إذا كانت طويلة الأمد أو كبيرة الحجم.
المحصلة : الاختبار في جودة الإنفاق لا في الفائض وحده
يرسم مشروع ميزانية 2027 صورة مالية تقوم على فائض إجمالي معلن، وخفض تدريجي للعجز الأولي غير الاستخراجي، مع استمرار الاستثمار في البنية التحتية والخدمات الأساسية. غير أن الأرقام الإجمالية لا تكفي وحدها للحكم على قدرة الميزانية على تحريك النمو أو تحسين مستوى معيشة المواطنين.
ويظل التحدي الأساسي هو تحويل الاعتمادات إلى مشروعات مكتملة وخدمات قابلة للقياس، مع توضيح بنية الإيرادات والنفقات، ومصادر تمويل الاستثمار، ومؤشرات التنفيذ والعائد الاقتصادي والاجتماعي.
فالميزانية لا تُقاس فقط بما تجمعه الدولة أو بما تعلنه من فائض، بل أيضاً بما تحققه كل أوقية من أثر في الإنتاج والتشغيل والخدمات، وبقدرتها على الحفاظ على التوازن المالي دون تحميل الأجيال المقبلة أعباء غير مستدامة.